
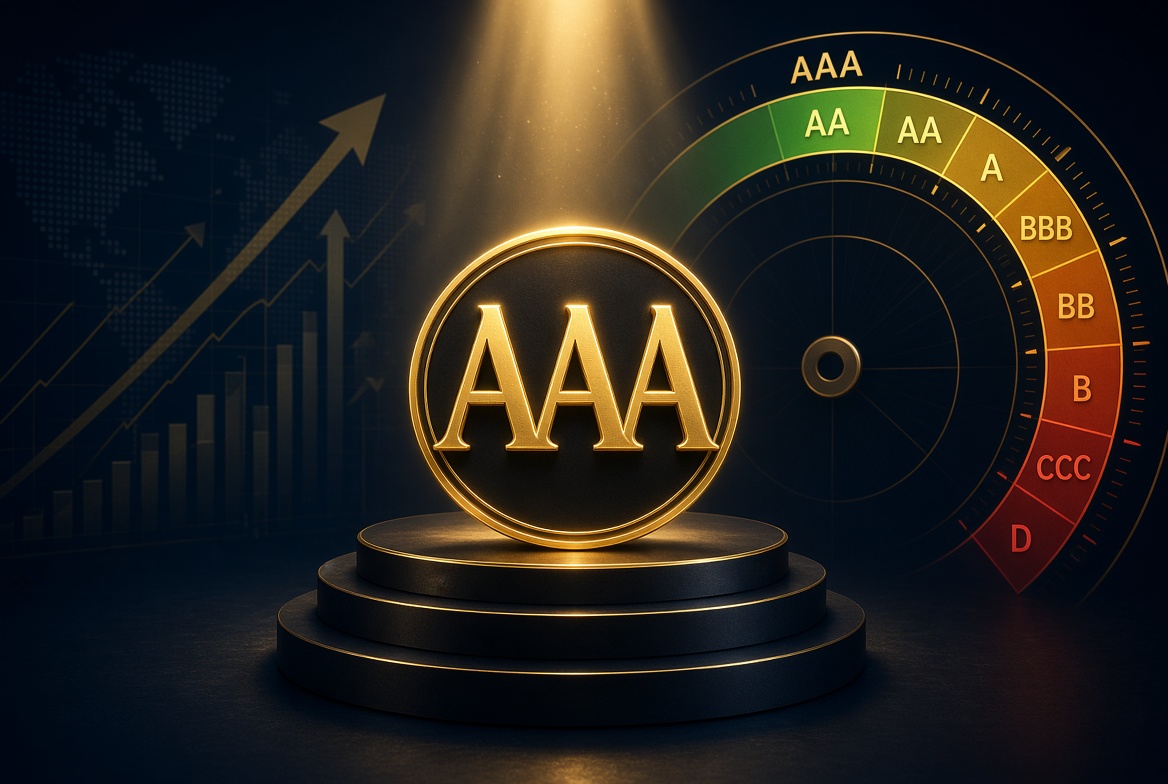
কোনো দেশের অর্থনীতি কতটা শক্তিশালী এবং সেই দেশ সময়মতো ঋণ পরিশোধ করতে পারবে কি না, তা বোঝার একটি গুরুত্বপূর্ণ মাপকাঠি হলো ক্রেডিট রেটিং। ২০২৬ সালের ১৬ সেপ্টেম্বর আন্তর্জাতিক ঋণমান নির্ধারণকারী সংস্থা মুডিস রেটিংস বাংলাদেশের ঋণমানের পূর্বাভাস (আউটলুক) ‘নেতিবাচক’ থেকে ‘স্থিতিশীল’ ঘোষণা করে।
মুডিসের ওই মূল্যায়নে বলা হয়, রাজনৈতিক অনিশ্চয়তা হ্রাস, বৈদেশিক মুদ্রার রিজার্ভ বৃদ্ধি এবং রেমিট্যান্স প্রবাহ ইতিবাচক থাকার কারণেই বাংলাদেশের ঋণমানের পূর্বাভাস পরিবর্তন করা হয়েছে।
ক্রেডিট রেটিং কী
ক্রেডিট রেটিং হলো কোনো দেশ বা প্রতিষ্ঠানের ঋণ পরিশোধের সক্ষমতার একটি মূল্যায়ন। রেটিং সংস্থাগুলো কোনো দেশ বা প্রতিষ্ঠানের অর্থনীতি, আয়, সরকারি ঋণ, রাজনৈতিক ও অর্থনৈতিক পরিস্থিতি এবং ভবিষ্যৎ সম্ভাবনা বিশ্লেষণ করে একটি রেটিং নির্ধারণ করে। এই রেটিং দেখে বিনিয়োগকারীরা ঝুঁকির মাত্রা সম্পর্কে ধারণা পান।
সাধারণত রেটিং যত ভালো হয়, ঋণদাতাদের আস্থাও তত বেশি থাকে, ফলে তুলনামূলক কম সুদে ঋণ পাওয়া সহজ হয়। বিপরীতে রেটিং কমে গেলে বিনিয়োগকারীরা ঝুঁকি বেশি মনে করেন এবং তখন ঋণ নিতে বেশি সুদ গুনতে হয়।
বিশ্বের সবচেয়ে প্রভাবশালী তিনটি ক্রেডিট রেটিং সংস্থা হলো মুডিস, স্ট্যান্ডার্ড অ্যান্ড পুওরস (এসঅ্যান্ডপি) এবং ফিচ রেটিংস। এদের একত্রে বলা হয় ‘বিগ থ্রি’। তিনটিই বেসরকারি প্রতিষ্ঠান। মুডিস ও এসঅ্যান্ডপির সদর দপ্তর যুক্তরাষ্ট্রের নিউইয়র্কে অবস্থিত, আর ফিচের প্রধান কার্যালয় রয়েছে নিউইয়র্ক ও লন্ডনে। বিশ্বে আরও অনেক ক্রেডিট রেটিং সংস্থা থাকলেও বৈশ্বিক আর্থিক বাজারে এই তিন প্রতিষ্ঠানের প্রভাবই সবচেয়ে বেশি।
রেটিং কীভাবে বোঝা যায়
ক্রেডিট রেটিংয়ের বিভিন্ন ধাপ রয়েছে। সর্বোচ্চ মানের রেটিংকে সবচেয়ে নিরাপদ বা শক্তিশালী ঋণমান হিসেবে বিবেচনা করা হয়, আর সর্বনিম্ন পর্যায়ের রেটিং বোঝায় যে ঋণগ্রহীতা ঋণ পরিশোধে গুরুতর সমস্যায় পড়েছে বা খেলাপি হয়েছে।
তিনটি সংস্থার রেটিং দেওয়ার পদ্ধতি ও প্রতীক অবশ্য এক নয়। মুডিসের স্কেলে সর্বোচ্চ রেটিং ‘ট্রিপল এ’, এরপর ধারাবাহিকভাবে রয়েছে এএ, এ, বিএএ প্রভৃতি ধাপ। এসঅ্যান্ডপি ও ফিচের স্কেলেও সর্বোচ্চ রেটিং ‘ট্রিপল এ’। বাংলাদেশের অর্থনৈতিক পরিস্থিতিতে উন্নতির আভাস থাকলেও ব্যাংক খাতের দুর্বলতা ও খেলাপি ঋণের কারণে ২০২৬ সালের ওই মূল্যায়নে দীর্ঘমেয়াদে বাংলাদেশের রেটিং ‘বি২’ এবং স্বল্পমেয়াদে ‘নট প্রাইম’-এ অপরিবর্তিত রাখে মুডিস।
রেটিংয়ের পাশাপাশি ক্রেডিট রেটিং সংস্থাগুলো একটি দেশের ভবিষ্যৎ পরিস্থিতি নিয়ে আউটলুক দিয়ে থাকে, যা সাধারণত তিন ধরনের হয়—পজিটিভ, স্টেবল ও নেগেটিভ। ২০২৬ সালের মূল্যায়নে বাংলাদেশের ক্ষেত্রে ‘স্টেবল’ আউটলুক দেয় মুডিস।
স্টেবল আউটলুকের অর্থ, বর্তমান রেটিংয়ে বড় পরিবর্তনের সম্ভাবনা আপাতত কম। পজিটিভ আউটলুক থাকলে ভবিষ্যতে রেটিং বাড়ার সম্ভাবনা তৈরি হয়, আর নেগেটিভ আউটলুক থাকলে রেটিং কমে যাওয়ার আশঙ্কা থাকে।
কারা রেটিং নির্ধারণ করে
ক্রেডিট রেটিং কোনো একজন কর্মকর্তার সিদ্ধান্তে নির্ধারিত হয় না। সাধারণত রেটিং সংস্থাগুলো অর্থনীতি ও আর্থিক ব্যবস্থার বিভিন্ন দিক বিশ্লেষণের জন্য বিশেষজ্ঞদের নিয়ে একটি কমিটি গঠন করে। এসঅ্যান্ডপি গ্লোবালের তথ্য অনুযায়ী, তাদের একটি কমিটিতে সাধারণত পাঁচ থেকে আটজন বিশেষজ্ঞ থাকেন।
এই কমিটি কোনো দেশের সরকারি আয়-ব্যয়, ঋণের পরিমাণ, অর্থনৈতিক প্রবৃদ্ধি, রাজনৈতিক ও প্রাতিষ্ঠানিক পরিস্থিতি এবং বৈদেশিক লেনদেনসহ বিভিন্ন বিষয় বিশ্লেষণ করে। বড় কোনো অর্থনৈতিক বা রাজনৈতিক ঘটনাও তাদের মূল্যায়নে প্রভাব ফেলতে পারে।
ক্রেডিট রেটিংয়ের ইতিহাস
ক্রেডিট রেটিংয়ের ইতিহাস বেশ পুরোনো। তিন বড় সংস্থার মধ্যে এসঅ্যান্ডপির ইতিহাস সবচেয়ে দীর্ঘ; এর যাত্রা শুরু হয় ১৮৬০ সালে। ১৯০৯ সালে জন মুডি প্রতিষ্ঠা করেন মুডিস, যা শুরুতে রেলওয়ে কোম্পানির আর্থিক অবস্থা এবং তাদের শেয়ার ও বন্ড নিয়ে বিশ্লেষণ প্রকাশ করত। ফিচ প্রতিষ্ঠিত হয় ১৯১৩ সালে; প্রতিষ্ঠাতা জন ফিচের নামানুসারেই প্রতিষ্ঠানটির নামকরণ করা হয়।
এই তিন প্রতিষ্ঠানের প্রভাব এত বেশি হওয়ার একটি বড় কারণ হলো, আন্তর্জাতিক আর্থিক বাজারে তাদের রেটিং দীর্ঘদিন ধরে ব্যাপকভাবে ব্যবহৃত হয়ে আসছে। যুক্তরাষ্ট্রের সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন ১৯৭৫ সালে মুডিস, এসঅ্যান্ডপি ও ফিচকে ‘ন্যাশনালি রিকগনাইজড স্ট্যাটিস্টিক্যাল রেটিং অর্গানাইজেশন’ হিসেবে স্বীকৃতি দেয়, যার ফলে আর্থিক বাজারে তাদের গুরুত্ব আরও বেড়ে যায়।
রেটিং সংস্থাগুলোর আয়ের উৎস
ক্রেডিট রেটিং সংস্থাগুলো সাধারণত কোনো কোম্পানি বা প্রতিষ্ঠানের ঋণ বা বন্ডের রেটিং দেওয়ার বিনিময়ে ফি নেয়। এই বিষয়টি নিয়ে দীর্ঘদিন ধরেই একটি সমালোচনা রয়েছে—যেহেতু রেটিংয়ের জন্য সংশ্লিষ্ট প্রতিষ্ঠানগুলোর কাছ থেকেই অর্থ নেওয়া হয়, তাই স্বার্থের সংঘাতের ঝুঁকি থেকে যায়।
তবে মুডিস, এসঅ্যান্ডপি ও ফিচ—তিনটি প্রতিষ্ঠানই এ ধরনের অভিযোগের বিরুদ্ধে নিজেদের অবস্থান স্পষ্ট করেছে।
